Komoly stratégiát váltott a Berkshire Hathaway az új vezérigazgató, Greg Abel irányítása alatt: a konglomerátum jelentősen felgyorsította a részvény-visszavásárlásokat a harmadik negyedévben. A cég 9,6 milliárd dollárt fordított erre a célra, majd októberben újabb kétmilliárdot, jelezve, hogy az új vezető jóval bátrabban nyúl a 356 milliárdos készpénzállományhoz, mint ahogy azt elődje, az idén visszavonult Warren Buffett tette.
A Berkshire Hathaway jelentősen felgyorsította a részvény-visszavásárlásokat a harmadik negyedévben, ami jól mutatja: az új vezérigazgató, Greg Abel jóval nagyobb hajlandóságot mutat a vállalat hatalmas készpénzkészletének aktív felhasználására, mint legendás elődje, Warren Buffett.
A nebraskai Omahában székelő konglomerátum bejelentése szerint a harmadik negyedévben 9,6 milliárd dollár értékben vásárolt vissza részvényeket (ez az év eleji 4,8 milliárd dolláros volument tetézte), október első négy hetében pedig további 2 milliárd dollárt fordítottak erre a célra.
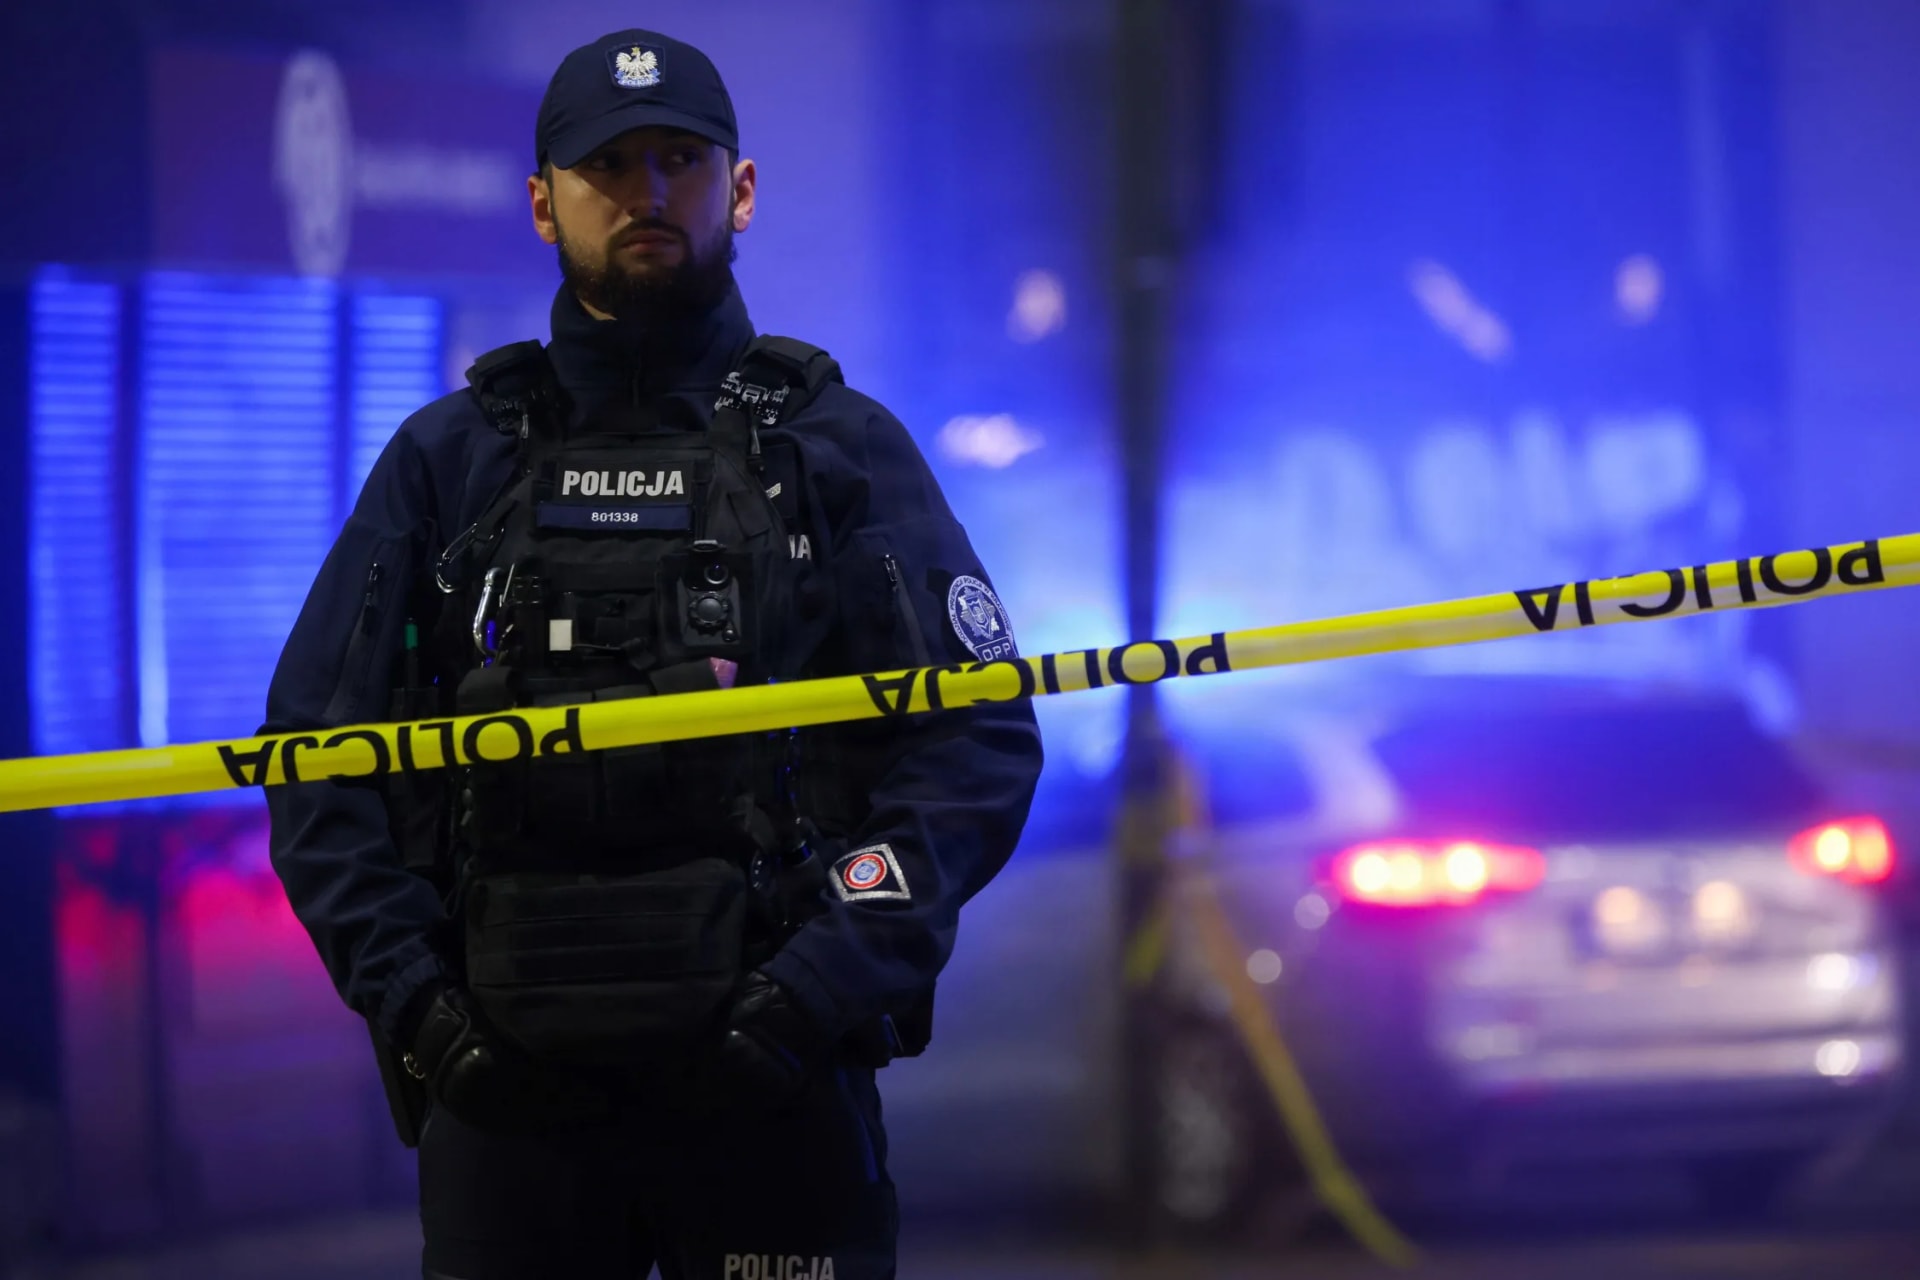
A masszív visszavásárlásokra annak ellenére került sor, hogy a társaság biztosítási üzletága gyengébben teljesített, ami a vállalat összprofitjára is negatívan hatott.
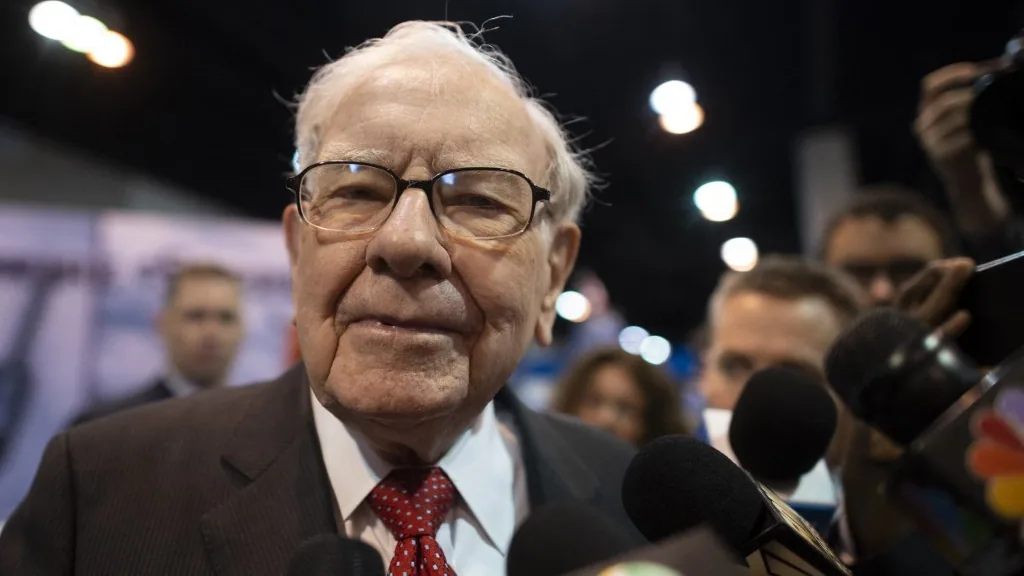
A 96 éves Warren Buffett – aki hatvan évnyi vezérigazgatói pályafutása végén már nehezen talált számára megfelelő, nagyszabású akvizíciós célpontokat – 2025 végén mondott le az operatív irányításról, bár tiszteletbeli elnökként továbbra is a cégnél maradt. A július–szeptemberi időszak volt a harmadik olyan negyedév, amelyet immár a 64 éves Greg Abel irányított vezérigazgatóként.
A Berkshire szeptember végén 356,9 milliárd dollárnyi készpénzzel és készpénz-egyenértékessel rendelkezett. Bár a mostani tempó erős, a részvény-visszavásárlások szempontjából továbbra is a 2021-es év számít rekordernek, amikor a cég összesen 27 milliárd dollárt költött saját részvényeire.
Vegyes pénzügyi eredmények
A konglomerátum negyedéves üzemi nyeresége 6 százalékkal, 12,71 milliárd dollárra csökkent az egy évvel korábbihoz képest, ami az „A” osztályú részvényekre vetítve mintegy 8954 dolláros eredményt jelent.
A csökkenés fő okozója a biztosítási ágazat volt, ahol a profit meredeken, 26 százalékkal esett vissza. A biztosítási alaptevékenység nyeresége 43 százalékkal zuhant, ezen belül is a Geico biztosító adózás előtti eredménye 45 százalékkal csökkent a megnövekedett baleseti kárkifizetések és a magasabb reklámköltések miatt. (A Geico profitcsökkenése részben annak is betudható, hogy a cég kevesebbet számít fel a kötvényekért, hogy visszacsábítsa azokat az ügyfeleket, akiket a korábbi díjemelések során veszített el.)
A Berkshire nettó nyeresége 28 százalékkal, 22,11 milliárd dollárra csökkent. Fontos azonban megjegyezni, hogy ez a szám tartalmazza a cég által birtokolt részvényportfólió nem realizált (papíron lévő) nyereségét és veszteségét is. Maga a Berkshire hagyományosan arra kéri a befektetőket, hogy az eredmények értékelésekor hagyják figyelmen kívül az el nem adott részvények árfolyam-ingadozásából eredő volatilitást.
Az összesített bevétel eközben 11 százalékkal, 105,65 milliárd dollárra nőtt. Ez sorozatban a második olyan negyedév, amikor kétszámjegyű bevételnövekedést könyvelhettek el, annak ellenére, hogy bizonyos fogyasztási cikkek – például a Fruit of the Loom alsóneműk vagy a Forest River lakóautók – értékesítése visszaesett.
A makrogazdasági környezet is kihívásokkal teli: bár az amerikai gazdaság a Kereskedelmi Minisztérium előzetes becslése szerint 3,4 százalékkal nőtt a harmadik negyedévben, a magas infláció és az üzemanyagárak továbbra is visszafogják a lakossági fogyasztást. A Berkshire jelentése szerint továbbra is „jelentős bizonytalanság” övezi a gazdasági és geopolitikai folyamatokat, beleértve a vámháborúkat és a fegyveres konfliktusokat.
Új irány: az MI és a techszektor felé nyit a cég
Greg Abel vezetése alatt a vállalat új területek felé is kacsingat. Az idei vásárlások között szerepelt például egy több milliárd dolláros Alphabet (Google) részvénycsomag is. Bár a Berkshire hagyományosan alulértékelt, diszkontált részvényeket keres, ezúttal a mesterséges intelligencia (MI) területén való terjeszkedés miatt láttak fantáziát a techóriásban.
Abel ezenkívül júliusban 6,8 milliárd dollárt költött a Taylor Morrison házépítő cég felvásárlására, a Berkshire pedig 4 százalékos részesedést szerzett az olasz Bending Spoons szoftvertechnológiai vállalatban. Bár a cég továbbra is 335,5 milliárd dolláros hatalmas részvényportfóliót kezel (benne olyan gigászokkal, mint az Apple vagy az American Express), az új felvásárlások miatt a készpénzállomány a március végi 380,2 milliárd dolláros csúcsról valamelyest mérséklődött.
Az MI-befektetések ellenére a befektetők többsége továbbra is hagyományos vállalatok biztonságos gyűjteményeként tekint a Berkshire-re, amelynek működése széles körben leképezi a teljes amerikai gazdaságot.
A Berkshire Hathaway részvényárfolyama a héten rekordmagasságokba emelkedett a szélesebb körű piaci eladási hullámok (sell-off) ellenére is. Míg a befektetők máshol aggódni kezdtek a techcégek mesterséges intelligenciába ölt, hitelből finanszírozott túlköltekezése miatt, a Berkshire stabilitása vonzónak bizonyult. A cég részvényei 2026-ban eddig több mint 13 százalékkal erősödtek, több mint öt százalékponttal túlszárnyalva a széles piacot lefedő S&P 500 index teljesítményét.
Jól húzott a vasút, vegyesen teljesített az ipar és a lakosság
A cégcsoporton belül a BNSF vasúttársaság profitja jelentősen, 19 százalékkal 1,73 milliárd dollárra ugrott. Ezt elsősorban a magasabb üzemanyag-felárak, valamint a fogyasztási cikkek, mezőgazdasági termények és energiahordozók megnövekedett szállítási volumene hajtotta.
A Berkshire Hathaway Energy – amely a közműveket, földgázvezetékeket és a névadó ingatlanügynökséget is magában foglalja – 8 százalékkal, 1,61 milliárd dollárra növelte a nyereségét.
Az ipari vállalatok is jól teljesítettek: a Precision Castparts adózás előtti nyeresége 30 százalékkal nőtt, amit főként a repülőgép-alkatrészek és ipari gázturbinák robusztus értékesítése támogatott.
A lakossági fogyasztási cikkek szegmense ezzel szemben felemásan zárt. Míg a Brooks futócipők és a Duracell elemek eladásai nőttek, a vásárlók egy része már egyértelműen ellenállt a magasabb áraknak. Összességében a szektor adózás előtti nyeresége csökkent, amihez a Duracell alacsonyabb adójóváírásai is hozzájárultak – írta a Reuters.