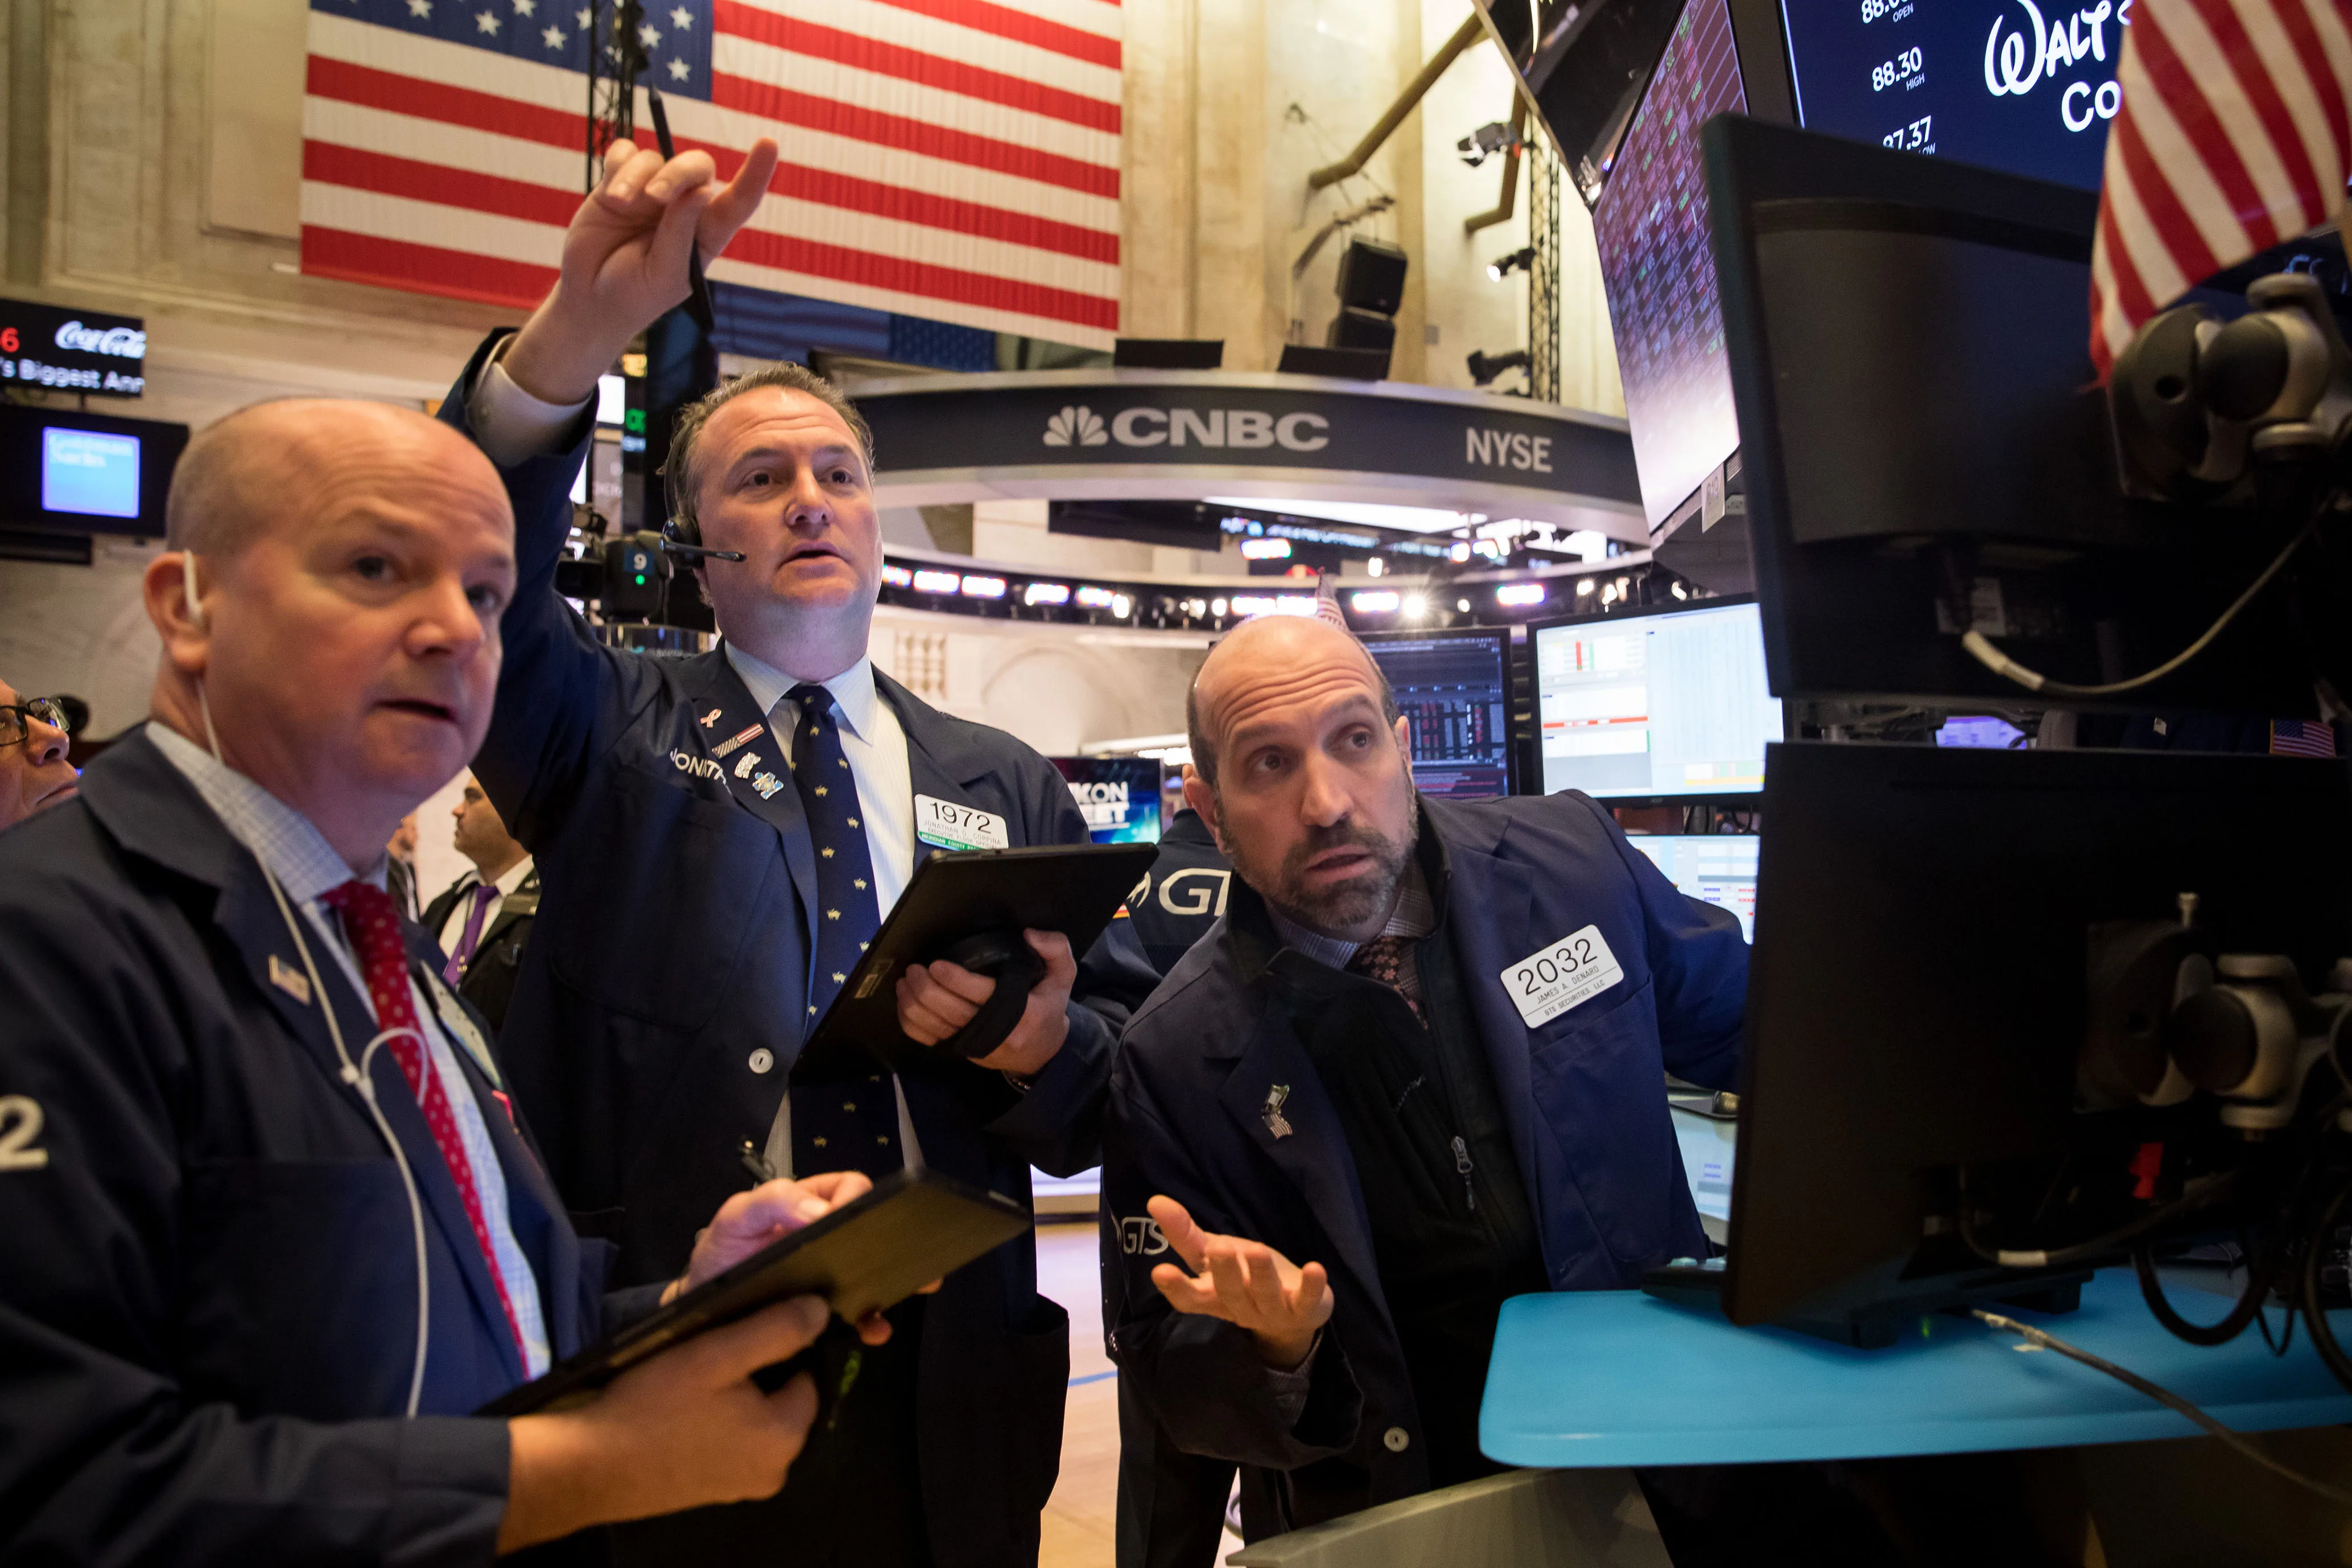
Szerdán a Wall Street még ünnepelte az amerikai félidős választás eredményét. Az S&P 500 három hónapja nem látott emelkedést produkált, a befektetők részvényeket vásároltak, a piac megkönnyebbült. Huszonnégy órával később ugyanaz a választási eredmény már világvége-hangulatot okozott. Az S&P 500 4,4 százalékot, a technológiai Nasdaq 5,5 százalékot zuhant, a Dow Jones pedig 1833 pontot veszített.
Nem két különböző választást tartottak. Ugyanaz a piac ugyanazt a hírt előbb megvette, majd másnap eladta.
Ez önmagában elárul valami lényegeset a modern tőzsdéről. Nem egy mindentudó, hideg fejű gépezet árazza be a vállalatok „valódi értékét”. Emberek, algoritmusok, befektetési alapok, hitelből kereskedő spekulánsok és pánikra programozott kockázatkezelő rendszerek próbálják folyamatosan kitalálni, mit fog gondolni mindenki más a következő percben, hónapban vagy évben.
A tőzsde elvileg a jövőt árazza. Néha azonban csak a következő idegösszeomlást okozza.
Brutális számok, de nem semmisült meg háromezer milliárd dollár
A november 5-i amerikai zuhanás valóban rendkívüli volt. Az S&P 500 index 334,89 ponttal, 7353,73 pontra esett. A Dow Jones 3,4, a kisebb cégeket követő Russell 2000 pedig 4,4 százalékot veszített. A Nasdaq már 11,9 százalékkal került októberi rekordja alá, vagyis belépett a tőzsdei szaknyelvben korrekciónak nevezett tartományba.
A Reuters számítása szerint egyetlen nap alatt mintegy háromezer milliárd dollárral csökkent az S&P 500 vállalatainak összesített piaci értéke.
Ez azonban nem azt jelenti, hogy valahol elégettek háromezer milliárd valódi dollárt. A piaci kapitalizáció úgy keletkezik, hogy az utolsó kialakult részvényárat megszorozzák a vállalat összes részvényének számával. Ha néhány befektető alacsonyabb áron ad el, ezzel papíron valamennyi részvény értéke lejjebb kerül, azoké is, amelyekkel aznap senki sem kereskedett.
Nem pénzzel teli trezorok ürültek ki. Az a feltételezés lett olcsóbb, hogy a vállalatok a jövőben mennyi pénzt kereshetnek.
Ettől a veszteség még nagyon is valós lehet. Aki a csúcson vásárolt, majd pánikban eladott, ténylegesen bukott. A hitelből kereskedők kényszerértékesítésbe kerülhetnek, a nyugdíjalapok és befektetési alapok vagyona csökkenhet, a gazdagabb háztartások pedig visszafoghatják fogyasztásukat. De az „eltűnt háromezer milliárd” pontosabb fordítása az, hogy a piac ennyivel kevesebbre értékelte a vállalatok jövőjét, mint egy nappal korábban.
A választás csak a gyufa volt, az MI-árazás már gyúlékonnyá vált
A zuhanás közvetlen kiváltó oka valóban a demokraták elsöprő félidős győzelme volt. A párt megszerezte a kongresszus mindkét házát, hét szenátusi mandátumot fordított meg, legalább 39 új képviselőházi helyet szerzett, valamint öt államban a kormányzói posztot is elhódította.
A befektetők attól tartanak, hogy az új kongresszusi többség és az új kormányzók korlátozni fogják a mesterséges intelligenciát kiszolgáló adatközpontok építését. Texas megválasztott demokrata kormányzója például az új adatközpont-beruházások leállítását ígérte. Demokrata törvényhozók pedig azt akarják, hogy a létesítmények miatt emelkedő villamosenergia-költségeket ne lehessen egyszerűen a lakosságra terhelni, a MI-rendszereket pedig független vizsgálatoknak vessék alá.
Ez óriási jelentőségű, mert az elmúlt évek tőzsdei fellendülésének egyik legfontosabb története az volt, hogy szinte korlátlanul épülhetnek új adatközpontok. Ehhez chipek, szerverek, hűtőrendszerek, villamos hálózatok, gázerőművek, kábelek és hatalmas területek kellenek. A beruházásokból nemcsak az Nvidia és más chipgyártók profitáltak, hanem energetikai, építőipari és felhőszolgáltató vállalatok egész láncolata.
Csütörtökön az Nvidia 9,3 százalékot, az AMD 17,3 százalékot, a felhőalapú MI-kapacitást értékesítő CoreWeave 9,8 százalékot, az adatközpontok energiaellátásában érdekelt GE Vernova pedig 7,5 százalékot zuhant. Az amerikai félvezetőindex 12,2 százalékot veszített.
Csakhogy a választás nem önmagában teremtette meg a problémát. Az MI-részvények már hetek óta gyengültek. A befektetők egyre többször kérdezték meg, mikor térülnek meg a százmilliárdos fejlesztések, honnan lesz elegendő áram és víz, mennyibe kerül a hitelből finanszírozott építkezés, és valóban akkora bevételt termel-e az MI, amekkorát a részvényárak már előre feltételeztek.
A félidős választás tehát nem egy egészséges házat dózerolt le. Inkább kiderítette, hogy az ünnepélyesen átadott technológiai felhőkarcoló néhány emeletét még csak a várakozások tartják össze.
Miért zuhanhat egy jól működő vállalat részvénye?
Az olvasó joggal kérdezheti meg, hogy ha egy vállalat gyárai működnek, termékeit veszik, bevétele és nyeresége van, miért érhet egyik napról a másikra tíz vagy húsz százalékkal kevesebbet?
Azért, mert a részvény ára nem elsősorban a vállalat mai állapotát, hanem a jövőbeni nyereségéhez fűzött várakozásokat tükrözi. A befektető nem a tegnapi mérleget vásárolja meg, hanem azt a reményt, hogy a cég öt vagy tíz év múlva mennyi pénzt termelhet.
Ha egy választás után megnő annak esélye, hogy az adatközpontok építését lelassítják, a villamosenergia-fogyasztásukat külön megadóztatják, vagy az MI-rendszerekre szigorúbb szabályok vonatkoznak, akkor a vállalat jövőbeni növekedése kisebb lehet. Nem állt le a chipgyár, csak kevesebb chip eladására nyílhat lehetőség, mint amennyit a tegnapi árfolyam feltételezett.
A magas kamat ugyanezt a hatást erősíti. Minél drágább a pénz, annál kevesebbet ér egy távoli jövőre ígért nyereség. Az MI-cégek értékelésének jelentős része éppen ilyen távoli ígéretből áll. Ha pedig egyszerre lesz bizonytalanabb a növekedés és drágább annak finanszírozása, az árfolyam kétszer kap ütést.
Ezért nincs értelmes, általános válasz arra, hogy egy részvény értékében pontosan hány százalék a gazdasági teljesítmény, és hány százalék az érzelem. Hosszú távon a nyereség, a készpénztermelő képesség, az eladósodottság és a kamatkörnyezet dönt. Rövid távon azonban a félelem, a mohóság, a kényszereladás és az, hogy a befektetők szerint mitől fog félni mindenki más.
A tőzsde hosszú távon egy precíz mérleg. Rövid távon pedig hangulatjelentés.
Szöulban behúzták a vészféket
Az amerikai esés néhány óra alatt végigfutott Ázsián. A japán Nikkei 6,1 százalékkal került lejjebb. A dél-koreai KOSPI több mint nyolc százalékot zuhant a kereskedés elején, kilenchavi mélypontra esett, ezért a koreai tőzsde húsz percre felfüggesztette valamennyi részvény és származtatott termék kereskedését.
Ez nem a piac végleges bezárását jelentette, hanem az úgynevezett circuit breaker, vagyis automatikus vészfék működésbe lépését. A szabály szerint, ha a KOSPI legalább nyolc százalékkal esik és ezen a szinten marad egy percig, húszperces szünet következik. A cél, hogy a pánik, az algoritmikus eladások és a hitelből felépített pozíciók kényszerzárása ne erősítsék korlátlanul egymást.
A szünet után a KOSPI mérsékelte veszteségét. Ez jól mutatja, miért van szükség a vészfékre, húsz perc alatt egyetlen vállalat sem lett nyereségesebb, de a kereskedők kaptak időt arra, hogy ne kizárólag a mellettük villogó piros számokra reagáljanak.
Az ázsiai zuhanás egyben a globalizáció röntgenfelvétele. Az amerikai választó Texasban az adatközpontok ellen szavaz, erre esni kezd egy dél-koreai memóriagyártó, egy japán chipipari beszállító és egy európai energetikai vállalat részvénye. A termelési láncok összekötötték azt, amit a politikai térképek különálló országokként ábrázolnak.
Európában péntek reggel 1,6 százalékos eséssel nyitott a STOXX 600, a vezető nemzeti indexek pedig szintén egy százalék feletti mínuszba kerültek. Az európai piac kisebb technológiai kitettsége miatt azonban eddig jóval kevésbé sérült, mint Amerika vagy Ázsia.
A spekuláció nem elrontotta a tőzsdét, már a bölcsőjénél ott állt
A modern részvénypiac nem 150 éve, hanem több mint négy évszázada született. A holland Kelet-indiai Társaság 1602-es létrehozásával jelent meg a tartósan befektetett, szabadon átruházható vállalati részvény, majd Amszterdamban kialakult annak szervezett másodlagos piaca.
Az eredeti cél ma is felismerhető. Sok befektető pénzét összegyűjteni olyan vállalkozások számára, amelyeket egyetlen ember nem tudna finanszírozni. A részvényes részesedést kap, a vállalat tőkéhez jut, a gazdaság pedig fejlődik.
De a spekuláció sem modern betegség. Már a XVII. századi Amszterdamban létezett rövidre eladás, határidős ügylet, árfolyam-manipuláció és piaci pletyka. A tőzsde soha nem volt kizárólag komoly tekintetű urak békés találkozója, ahol mindenki türelmesen kiszámította a hajórakomány jövőbeni osztalékát.
A különbség a sebesség, a méret és az összekapcsoltság. Ami négyszáz éve napok vagy hetek alatt terjedt el a kereskedők között, ma ezredmásodpercek alatt jut el New Yorkból Szöulba. A Nemzetközi Fizetések Bankja arra figyelmeztetett, hogy az azonos jelekre reagáló algoritmusok erősíthetik a csordaviselkedést, a kényszerértékesítést és a piaci volatilitást.
A számítógép nem feltétlenül pánikol. Csak sokkal gyorsabban hajtja végre azt a szabályt, amelyet egy pániktól tartó ember előre beleírt.
Trump egyetlen mondata számíthat ennyit?
Egy ember mondata önmagában ritkán változtatja meg egy vállalat valódi értékét. Egy amerikai elnök szava azonban vámot, háborút, szankciót, adókedvezményt vagy szabályozási fordulatot jelezhet előre. Ezért Trump kijelentése nem pusztán vélemény, a befektető számára lehetséges állami döntés.
Trump most a választókat és a demokratákat tette felelőssé a zuhanásért. Ez politikailag érthető, gazdaságilag azonban túlságosan egyszerű magyarázat.
A piac már a választás előtt aggódott az MI-részvények magas értékeltsége, a hitelből finanszírozott beruházások, az olajár és az iráni háború miatt. A demokrata győzelem új kockázatot tett a mérlegre, de nem üres papírlapra írta rá.
Ráadásul a kongresszusi többség sem jelent automatikus MI-építési tilalmat. Trump továbbra is elnök, vétójoga van, az új törvényekhez politikai alkuk kellenek, az állami moratóriumokat pedig bíróság előtt is megtámadhatják. A piac most nem egy elfogadott jogszabályt, hanem egy megnövekedett valószínűséget áraz.
Néha azonban az árfolyam úgy reagál a lehetőségre, mintha a legrosszabb forgatókönyv már meg is történt volna.
Jöhet gyors visszapattanás vagy csak most kezdődött az újraárazás
Aki biztosan megmondja, mi következik, valószínűleg többet állít, mint amennyit tudhat. Három forgatókönyv azonban kirajzolódik.
Az első szerint túlreagálás történt. Ha kiderül, hogy a demokrata javaslatokból csak mérsékelt szabályozás lesz, az adatközpontok építése pedig legfeljebb lassul, a befektetők gyorsan visszavásárolhatják a nagyot esett részvényeket. A péntek reggeli amerikai határidős jegyzések már mutattak is erre utaló felpattanást.
A második szerint nem összeomlás, hanem tartós újraárazás zajlik. Az MI tovább fejlődik, a vállalatok továbbra is nyereségesek maradnak, de a piac többé nem fizet korlátlan árat minden olyan cégért, amelynek bemutatójában szerepel a „mesterséges intelligencia” kifejezés.
A harmadik, veszélyesebb lehetőség, hogy az MI-részvények esése hitelből finanszírozott pozíciókat kényszerít lezárásra, majd az eladás átterjed más ágazatokra is. Ha ehhez magas olajár, romló gazdasági adat vagy újabb geopolitikai sokk társul, a technológiai korrekció szélesebb pénzügyi válsággá fejlődhet.
A mostani zuhanás legmélyebb tanulsága ezért nem az, hogy a gazdasági teljesítmény többé semmit sem számít. Éppen ellenkezőleg, a piac talán most kezdi megkérdezni, hogy az óriási várakozások mögött pontosan mekkora teljesítmény áll.
A globalizáció sem lett visszafordíthatatlan természeti törvény. A nemzetállamok korlátozhatják a beruházásokat, vámokat emelhetnek, támogathatják saját iparukat. Csakhogy minden ilyen döntés végigfut az ellátási láncokon és valahol máshol gyárbezárásban, árfolyamesésben vagy magasabb fogyasztói árban jelenik meg. A szuverenitás létezik, de a globális gazdaságban már ára is van.
Szerdán a tőzsde azt hitte, a választás megnyugvást hozott. Csütörtökön ugyanaz a tőzsde rájött, hogy szabályozást hozhat. Pénteken már azt találgatja, nem ijedt-e meg túlságosan.
A gyárak közben ugyanott állnak. A chipek ugyanúgy készülnek. Az adatközpontok szerverei nem tudják, ki nyerte az amerikai választást.
Csak az emberek tudják. És egyelőre ők írják a gépek szabályait, ők veszik fel a hiteleket, ők adják el a részvényeket, majd ők csodálkoznak a legjobban, amikor a saját félelmük néhány óra alatt körbeér a világon.