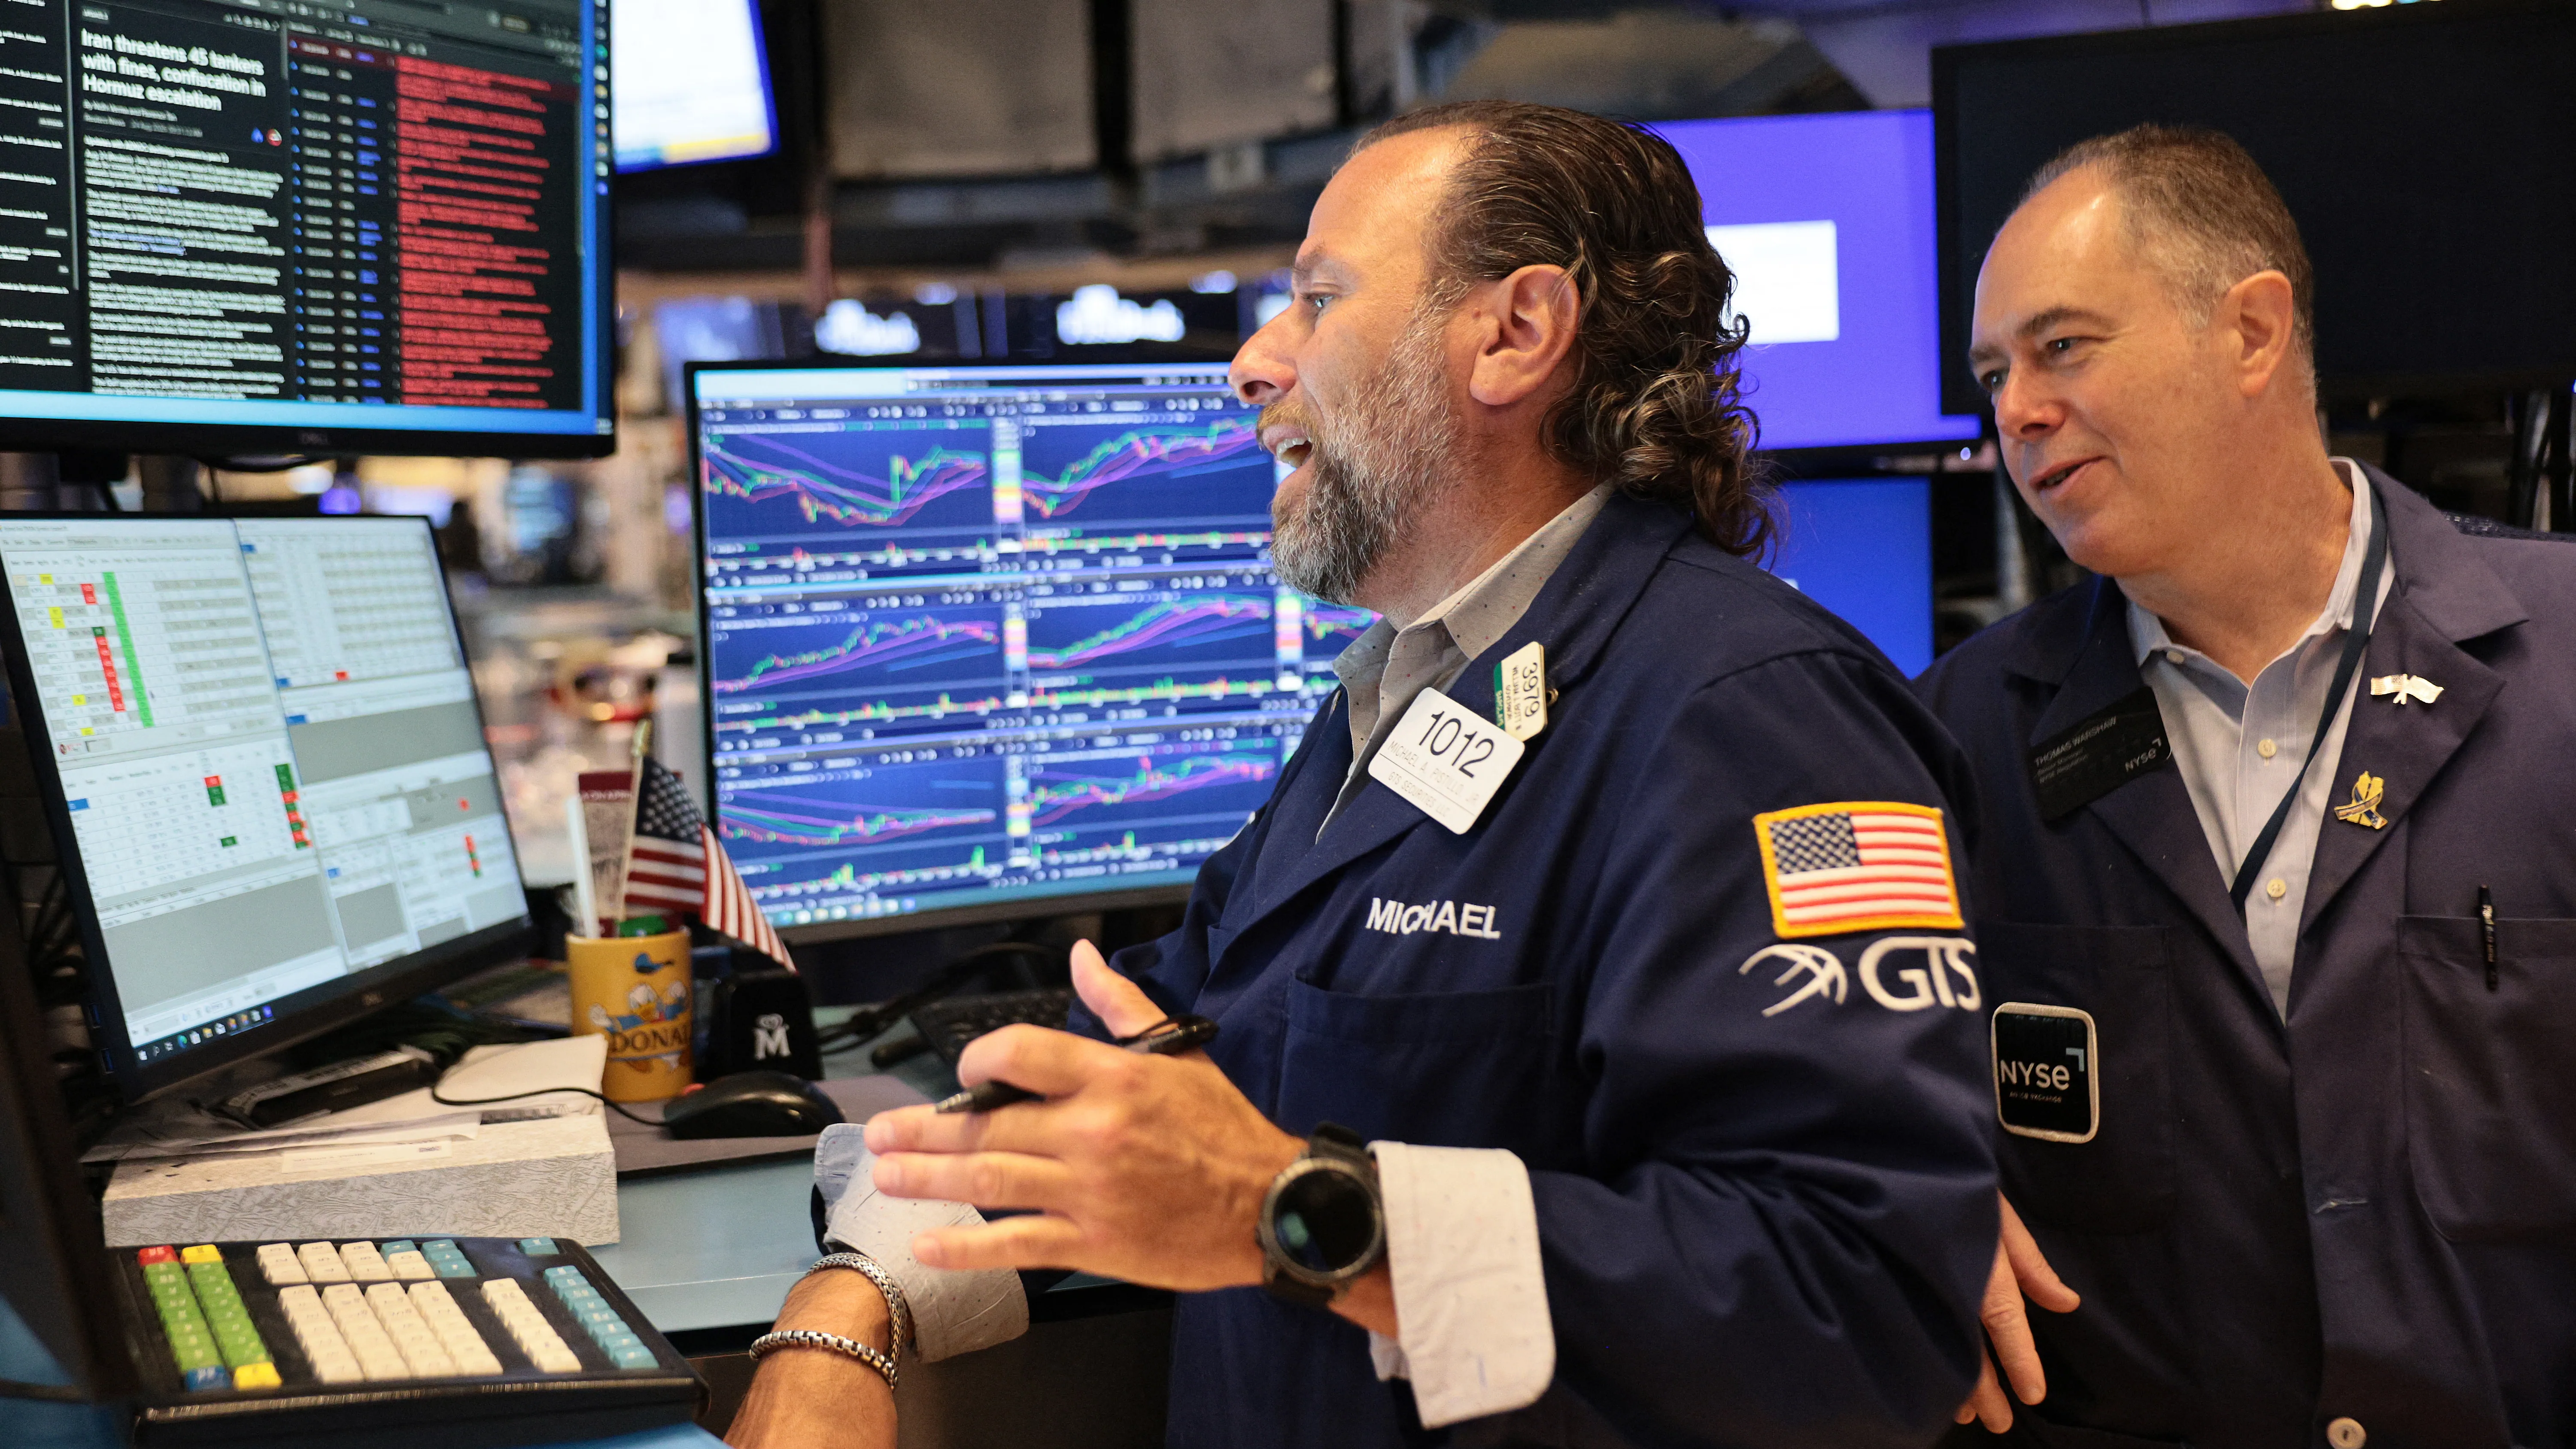
A Nasdaq Composite és az S&P 500 indexek kétnapos esést követően kissé emelkedtek, mivel az alacsonyabb olajárak némi enyhülést jelentettek a Federal Reserve szerdai kamatdöntésére váró feszült várakozás során.
Az energiaipari részvények árfolyama csökkent, míg a technológiai részvények vegyesen teljesítettek. Az Nvidia (NVDA.O) és az Apple (AAPL.O) marginálisan emelkedtek.
A kamatemelést, amelyet várhatóan délután 2 órakor (ET) fognak bejelenteni, kulcsfontosságú lesz a befektetői hangulat szempontjából egy olyan időszakban, amikor a magas államkötvény-hozamok, az infláció és az eszkálálódó közel-keleti konfliktus kordában tartja a kockázatvállalási hajlandóságot.
A befektetők várhatóan Kevin Warsh, a Fed elnökének megjegyzéseire is összpontosítanak majd, amelyek az inflációs kilátásokra és a kamatlábak valószínűsíthető pályájára utalnak. Míg a kereskedők közel 93%-os esélyt látnak az emelkedésre, a CME FedWatch eszköz szerint a bizonytalanság továbbra is fennáll.
Donald Trump amerikai elnök Warsht, a Fed elnökét azzal a várakozással választotta ki, hogy csökkenteni fogja a kamatlábakat. Ha a jegybank kitart a maga útján, az megkérdőjelezheti a hitelességét, különösen mivel Warsh azt nyilatkozta, hogy továbbra is az árnyomás megfékezésére összpontosít, mondják az elemzők.
„Úgy gondoljuk, hogy a kamatemelés piaci árazása túlságosan magabiztos lehet” – mondta Yung-Shin Kung, a Mast Investments vezetője és befektetési igazgatója.
A kamatemelés gyenge eszköz lehet az inflációt előidéző elsődleges tényezők, például a vámok és a mesterséges intelligencia infrastruktúra kiépítésének kezelésére – tette hozzá.
Helyi idő szerint 9:38-kor a Dow Jones ipari átlag (.DJI) 99,26 pontot, azaz 0,19%-ot esett, 51 993,85 pontra, az S&P 500 (.SPX) index 13,50 ponttal, azaz 0,19%-kal emelkedett, és 7599,84 pontra ért el, a Nasdaq Composite (.IXIC) pedig 111,71 ponttal, azaz 0,43%-kal emelkedett, elérve a 26 093,28 pontot.
„A piac hihetetlenül ellenálló. Minden oka megvan rá, hogy jelentősen essen, mégis nem esik” – mondta Adam Sarhan, a marketterminal.com igazgatója.
Az olajárak zuhanásba estek, miután a Szaúd-Arábia Ománon keresztül kínált további nyersolajszállítmányokról szóló hírek enyhítették a közel-keleti ellátási zavarok mértékével kapcsolatos aggodalmakat.
A Brent nyersolaj határidős árfolyama 1,1%-kal csökkent, és 107,55 dolláron állt, míg az amerikai West Texas Intermediate nyersolaj határidős árfolyama 1,9%-kal 103,82 dollárra esett vissza.
Az S&P 500 energiaindex (.SPNY) volt a legrosszabbul teljesítő szektorindex, 2,1%-os csökkenéssel, a Devon Energy (DVN.N) és a ConocoPhillips (COP.N) mindegyik több mint 3%-kal alacsonyabb.
A sebességérzékeny segédprogramok (.SPLRCU) és az ingatlanindexek vezették nyereséget, 0,6%, illetve 0,4%-kal emelkedve.
A Meta (META.O) 1,1%-kal emelkedett, a Microsoft (MSFT.O) pedig marginálisan esett.
A mesterséges intelligencia vezetőinek közös felhívása a technológia fejlesztésének lassítására beárnyékolta a technológiai szektor kilátásait, bár egyelőre kevés a világosság arról, hogy milyen lenne egy ilyen lassulás.
Eközben az Intel (INTC.O) 5,6%-kal ugrott meg, miután egy jelentés szerint a dél-koreai SK Hynix (000660.KS) első alkalommal folytatott tárgyalásokat a céggel memóriachip-gyártásról az Egyesült Államokban. Az SK Hynix amerikai tőzsdén jegyzett részvényei 2,5%-kal emelkedtek.
A felemelkedő kibocsátások száma 1,44:1 arányban meghaladta a csökkenőkét a New York-i tőzsdén, és 1,33:1 arányban a Nasdaqon.
Az S&P 500 négy új 52 hetes csúcsot és öt új mélypontot jegyzett, míg a Nasdaq Composite 20 új csúcsot és 69 új mélypontot regisztrált – olvasható a Reuters oldalán.