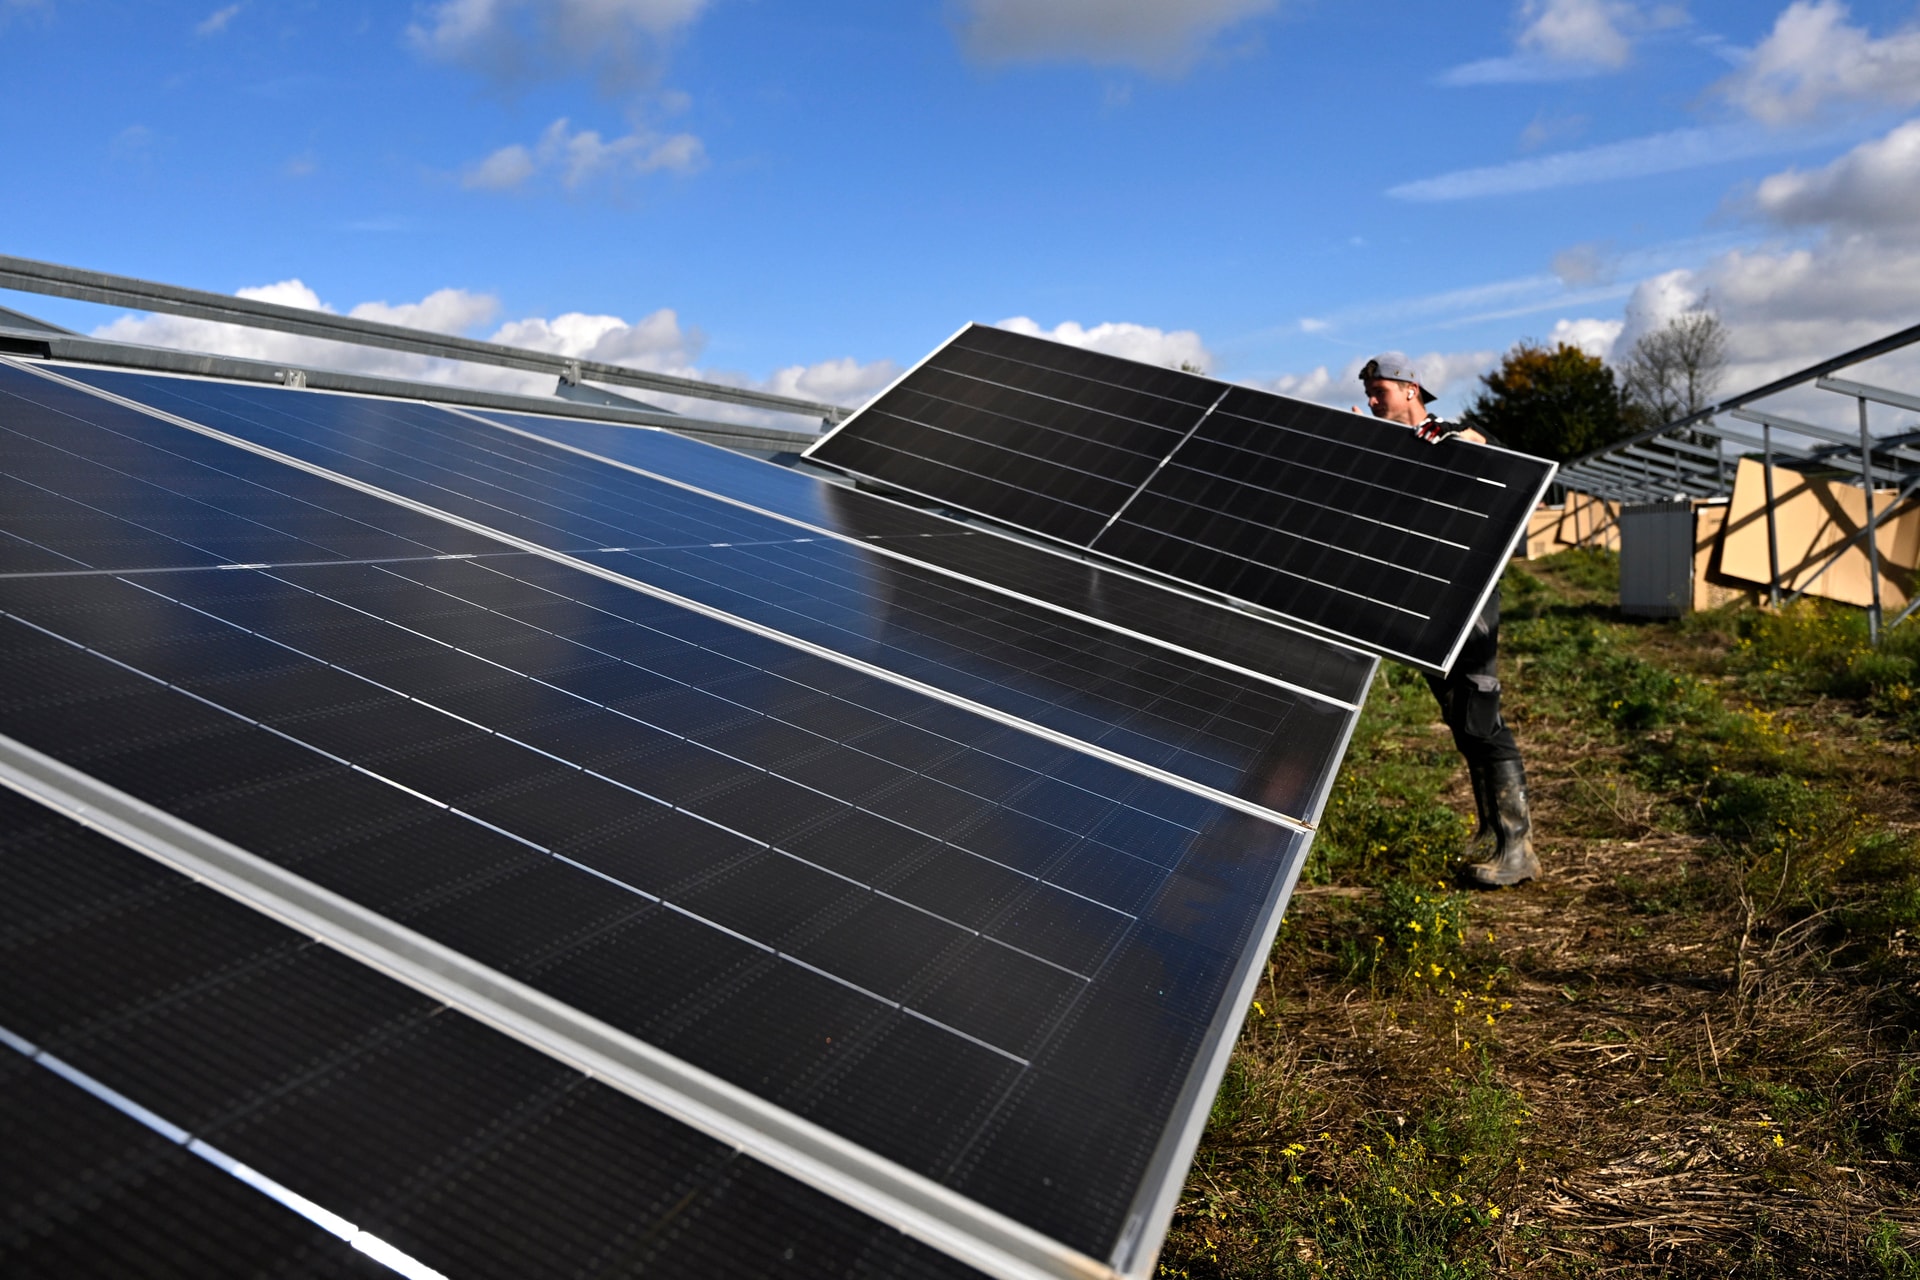
Valódi és fiktív napelemügyletek keveredtek abban az adóelkerülési konstrukcióban, amelyet a Nemzeti Adó- és Vámhivatal (NAV) borsodi adóellenőrei tártak fel. A vizsgált vállalkozás külföldről vásárolta, majd itthon értékesítette a napelemeket, miközben több tízmillió forint értékben fogadott be panelekről számlákat egy magyar cégláncon keresztül is.
A cég és belföldi „partnerei”, akiknek a szerepe mindössze a fiktív számlák kibocsátásában merült ki, semmilyen dokumentációval nem tudták igazolni a tőlük rendelt áruk leszállítását. A számlákon és a szerződésekben szereplő típusok és mennyiségek is eltértek, ráadásul nagy összegű forgalmuk ellenére időközben felszámolási eljárás alá is kerültek.
Az adóellenőrök rekonstruálták, hogy a vállalkozás kizárólag a Közösségből beszerzett panelekkel kereskedett, a magyar számlázási láncban papírozott napelem ügyletek pedig teljes egészében fiktívnek bizonyultak, sem beszerzés, sem továbbértékesítés nem történt. A belföldi cégláncban csupán a számlák vándoroltak egyik cégtől a másikig. A vizsgált cég tisztában volt azzal, hogy a bizonylatok mögött nincs valós gazdasági esemény, a színlelt ügyletek célja kizárólag a fizetendő adó jogosulatlan csökkentése volt.
A NAV megtagadta a számlák áfatartalmának levonását, a fiktív számlázás miatt pedig 200 százalékos adóbírságot szabott ki. A napelemekkel trükköző cég azon túl, hogy a „kamu számlák” áfáját sem kapta vissza, 30 millió forintnyi szankció megfizetésével is számolhat.